
Kdy se vyplatí splatit dluh předčasně a kdy raději spořit?
Máte finanční rezervu a přemýšlíte, zda peníze využít na předčasné splacení úvěru, nebo je raději ponechat na spořicím účtu? Správné rozhodnutí závisí především na úrokových sazbách, podmínkách půjčky a vaší finanční situaci. Ne vždy totiž platí, že zbavit se dluhu co nejrychleji je nejvýhodnější.
Rozhodující je rozdíl mezi úrokem z úvěru a výnosem úspor
Základním vodítkem při rozhodování je porovnání nákladů na půjčku s výnosem, který mohou peníze přinést při spoření.
Pokud například splácíte spotřebitelský úvěr s úrokovou sazbou 9 % ročně a spořicí účet nabízí 3 %, bývá ekonomicky výhodnější dluh předčasně splatit.
Úspora na úrocích z půjčky totiž převyšuje výnos, kterého byste dosáhli spořením.
Při porovnávání je však potřeba zohlednit také případné poplatky, zdanění úrokových výnosů a další podmínky. U úvěrů může být užitečným ukazatelem RPSN, které zahrnuje i související náklady.
Kdy je předčasné splacení nejlepší volbou?
Předčasné splacení dává největší smysl u drahých půjček, kreditních karet nebo kontokorentů, kde mohou úrokové sazby dosahovat vysokých hodnot.
V takových případech může rychlejší umoření závazku přinést výraznou finanční úsporu.
Předčasným splacením zároveň snižujete pravidelné finanční zatížení domácnosti a omezujete riziko problémů se splácením při nečekaném výpadku příjmů.
Pozornost si zaslouží také psychologický aspekt. Život bez dluhů může přinášet větší pocit jistoty, i když čistě matematicky nemusí být vždy nejvýnosnějším řešením.
Kdy může být výhodnější peníze spořit?
Odlišná situace nastává u úvěrů s nízkou úrokovou sazbou, například u hypoték sjednaných v období levnějšího financování.
Jestliže máte hypotéku s úrokem 2 % a bezpečně uložené peníze vám po zdanění vydělávají více, může být výhodnější pokračovat v pravidelném splácení.
Významnou roli hraje také dostupnost peněz. Prostředky vložené do mimořádné splátky hypotéky totiž zpravidla nelze jednoduše získat zpět.
Spoření tak může představovat vhodnější řešení pro domácnosti, které očekávají větší výdaje nebo potřebují zachovat finanční flexibilitu.
Finanční rezerva by měla mít přednost
Jednou z nejčastějších chyb je využití veškerých úspor na splacení dluhu.
Přestože se tím sníží zadlužení, domácnost může zůstat bez prostředků na nečekané výdaje.
Obvykle se doporučuje udržovat pohotovostní rezervu alespoň ve výši tří až šesti měsíců nezbytných výdajů. U podnikatelů nebo osob s nepravidelnými příjmy může být vhodná i vyšší částka.
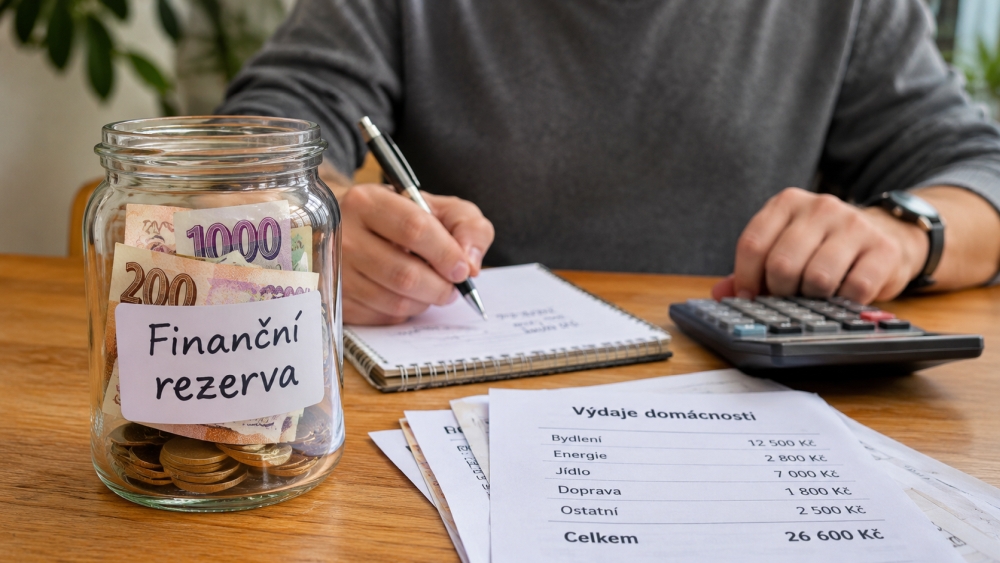
Výjimkou mohou být mimořádně drahé dluhy, jejichž rychlé splácení je prioritou. Ani tehdy však není rozumné zcela podcenit dostupnou hotovost.
Pozor na podmínky předčasného splacení
Před odesláním mimořádné splátky je důležité prověřit úvěrovou smlouvu.
U spotřebitelských úvěrů může poskytovatel za předčasné splacení požadovat zákonem omezenou náhradu nákladů. U hypoték existují také situace, kdy lze část dluhu splatit bez této náhrady. Konkrétní pravidla závisí na typu úvěru a smlouvě.
Nejrozumnějším řešením proto často bývá kombinace spoření a mimořádných splátek. Část volných prostředků může sloužit jako rezerva a zbytek pomáhat snižovat zadlužení.
Rozhodnutí by mělo vycházet nejen z úrokových sazeb, ale také z finanční stability domácnosti, plánovaných výdajů a dlouhodobých cílů.
Podobné příspěvky

Jaké hlavní typy bankovních půjček jsou ...
Půjčky jsou běžným finančním nástrojem, který využívají jednotlivci i firmy k financování různých potřeb a cílů. V České republice

Daňové milostivé léto: Možnost odpustit ...
V období od 1. července do 30. listopadu probíhá daňová akce nazvaná Daňové milostivé léto, která umožňuje fyzickým osobám
O Autorovi

Redakce Business Way
Redaktoři a přispěvatelé magazínu Business Way sledují aktuální dění ve světě podnikání, financí a investic a přinášejí ověřené informace, inspirativní příběhy i praktické tipy pro podnikatele a manažery. Pokud máte zajímavý námět, článek nebo zájem o mediální spolupráci či inzerci, budeme rádi, když nás kontaktujete.